Türkiye’den yurt dışına mal ihraç ederken düzenlenen ihracat faturası, yurt içi ticaretteki standart satış faturasından farklı olarak yalnızca bir muhasebe tahakkuk evrakı değildir; doğrudan Gümrük Çıkış Beyannamesi (GÇB) tesciline, fiili ihraç (intaç) onayına ve 3065 sayılı Katma Değer Vergisi (KDV) Kanunu uyarınca tanınan vergi istisnasının yasal ispatına zemin hazırlayan uluslararası bir gümrükleme belgesidir.
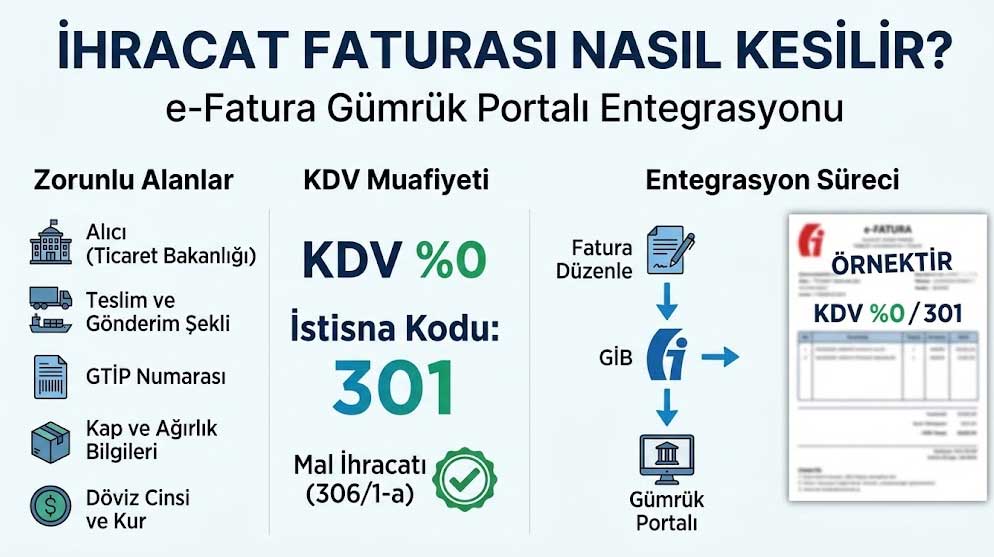
Mal ihracatında e-Fatura mükellefi olan firmaların ihracat faturalarını doğrudan Gelir İdaresi Başkanlığı (GİB) ve Ticaret Bakanlığı Tek Pencere Sistemi (TPS) entegrasyonu üzerinden “İHRACAT” senaryosu ile düzenlemesi zorunludur. Faturanın yasal geçerlilik kazanması; 12 haneli Gümrük Tarife İstatistik Pozisyonu (GTİP), Incoterms 2020 teslim şekli, ödeme yöntemi, döviz cinsi, kap ve ağırlık bilgilerinin gümrük beyannamesiyle birebir uyuşmasına bağlıdır.
Yapay Zeka İle İhracat Müşterileri Bul
Milyarlarca ticaret verisini saniyeler içinde analiz ederek, size en uygun global pazarları ve potansiyel müşterileri tespit eder. İhracat hacminizi yapay zeka ile katlayın.
İhracat Faturası Nedir ve Yurt İçi Faturadan Temel Farkları Nelerdir?
İhracat faturası; Türkiye Gümrük Bölgesi dışına çıkarılacak eşya veya serbest bölgeye yapılan teslimler için 213 sayılı Vergi Usul Kanunu (VUK) ve 3065 sayılı Katma Değer Vergisi Kanunu hükümlerine uygun olarak tanzim edilen resmi belgedir.
Yurt içi ticari işlemlerde düzenlenen faturalar ile ihracat faturaları arasında dört yapısal fark bulunur:
| Parametre | Yurt İçi Satış Faturası | İhracat Faturası (Mal İhracatı) |
| KDV Oranı ve Beyanı | Yasal orana göre %1, %10 veya %20 KDV tahakkuk ettirilir. | KDV oranı %0 olarak gösterilir veya boş bırakılır; Kanun Madde 11/1-a gereği istisna uygulanır. |
| Yasal Dayanak / Kod | Standart vergilendirme hükümleri geçerlidir. | Faturada “301 – Mal İhracatı” istisna kodu yer almak zorundadır. |
| Para Birimi ve Kur | Esas olarak Türk Lirası düzenlenir (yabancı para ise TCBM döviz alış kuru gösterilir). | Genellikle konvertibl döviz cinsinden (USD, EUR, GBP vb.) düzenlenir; merkez bankası efektif alış kuru faturaya işlenir. |
| Alıcı Tanımlama (VKN) | Alıcı şirketin Türkiye Vergi Kimlik Numarası (VKN) veya TC Kimlik Numarası kullanılır. | GİB entegrasyonunda alıcı VKN alanına zorunlu olarak Ticaret Bakanlığı kurumsal VKN’si (1460415308) girilir. |
| Sistem Entegrasyonu | e-Fatura mükellefleri arasında doğrudan portaldan alıcı posta kutusuna iletilir. | Fatura GİB üzerinden Ticaret Bakanlığı e-Gümrük Portalı’na düşer ve GÇB ile eşleştirilir. |
Mal ihracatında uygulanan KDV istisnasının geçerli sayılabilmesi için iki temel şartın gerçekleşmesi gerekir:
Teslim, yurt dışındaki bir müşteriye veya serbest bölgedeki bir alıcıya yapılmalıdır.
Teslim konusu mal, Türkiye Cumhuriyeti gümrük bölgesinden fiilen çıkmış olmalı ve bu durum gümrük idaresince tescil edilen Gümrük Çıkış Beyannamesi (GÇB) ile tevsik edilmelidir. İhracat teslimlerinde vergi istisnasının muhasebeleştirilmesi ve intaç tarihi sonrası beyan süreçleri hakkında kapsamlı detaylar için ihracatta KDV istisnası ve vergilendirme kuralları rehberimize göz atabilirsiniz.
İhracat Faturasında Bulunması Zorunlu Alanlar (Resmi Kontrol Listesi)
Gümrük mevzuatı ve Gelir İdaresi Başkanlığı teknik kılavuzları doğrultusunda, standart bir ihracat faturasında yer alması gereken zorunlu alanlar şunlardır:
1. İhracatçı ve Alıcı Kimlik Bilgileri
İhracatçı Firma: Unvan, tam tebligat adresi, bağlı bulunulan vergi dairesi, VKN/TCKN, Mersis numarası, iletişim bilgileri.
Yabancı Alıcı: Yurt dışındaki firmanın resmi ticari unvanı, fatura adresi, bulunduğu ülke (ISO 3166-1 alpha-2 ülke kodu; örn. DE, US, FR) ve varsa alıcının kendi ülkesindeki vergi kayıt numarası (VAT / Tax ID).
2. Gümrük Tarife İstatistik Pozisyonu (GTİP)
İhracat faturasının her bir ürün kalemi satırında, eşyanın 12 basamaklı GTİP kodunun eksiksiz yer alması mecburidir. Uluslararası belgelerde ilk 6 basamak (Armonize Sistem Kodu) evrensel kabul görürken, Türkiye çıkış beyanlarında 12 basamağın tamamı doğrulanmalıdır. Faturaya yazacağınız sınıflandırmayı netleştirmek için GTİP kodu ile ithalat ve ihracat işlemlerini kolaylaştırma yöntemlerini uygulayabilirsiniz.
3. Teslim Şekli (Incoterms 2020)
Milletlerarası Ticaret Odası (ICC) tarafından belirlenen 11 standart teslim kuralından hangisinin uygulandığı (FOB, CIF, CFR, DAP, FCA, EXW vb.) ve teslimin gerçekleşeceği coğrafi nokta net olarak belirtilmelidir (Örnek: CIF Hamburg Port - Incoterms 2020).
4. Ödeme Şekli ve Banka Bilgileri
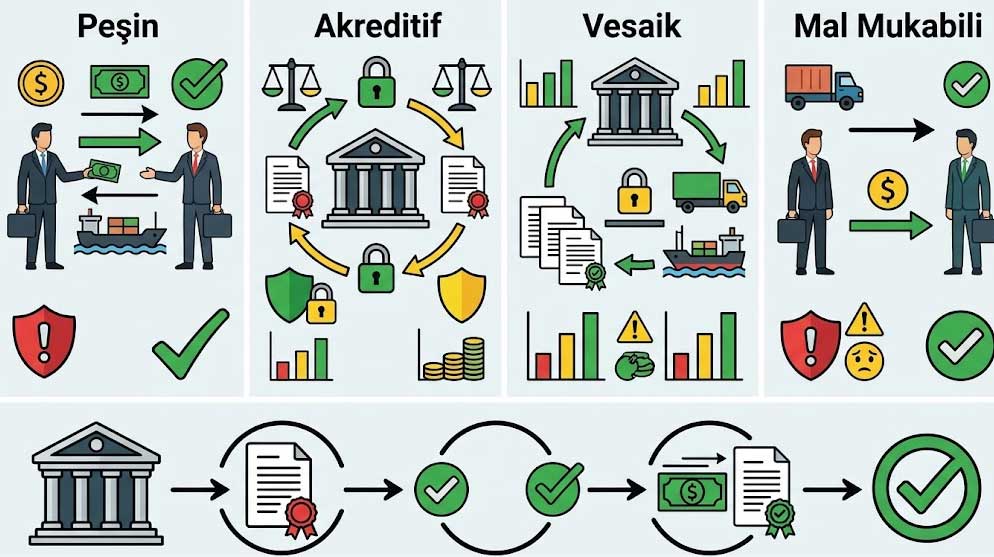
Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karar ve ilgili İhracat Genelgesi gereğince ihracat bedellerinin takibi için ödeme şekli belirtilmelidir:
Peşin Ödeme (Advance Payment)
Mal Mukabili (Cash Against Goods)
Vesaik Mukabili (Cash Against Documents)
Akreditifli Ödeme (Letter of Credit – L/C) İhracatçının IBAN ve Swift (BIC) kodları faturanın dipnot veya ilgili ödeme alanında açıkça listelenmelidir.
5. Eşyanın Ticari Tanımı, Kap Cinsi ve Miktarlar
Ticari tanımlama: Ürünün cinsi, ticari markası, modeli ve varsa teknik özellikleri Türkçe ve uluslararası dolaşım için tercihen İngilizce olarak yazılmalıdır.
Miktar ve birim: Gümrük tarife cetveline uygun ölçü birimi (kg, adet, m², litre vb.).
Kap cinsi ve adedi: Koli, palet, varil veya sandık cinsi ile paket adedi.
Ağırlık bilgileri: Fatura satırlarında veya dipnotta eşyanın Net Ağırlığı (ambalajsız) ve Brüt Ağırlığı (palet/koli dahil ambalajlı toplam kilo) gösterilmelidir. Bu rakamların çeki listesi (packing list) ile kuruşu kuruşuna, kilogramı kilogramına uyuşması zorunludur. Fatura ile birlikte gümrüğe sunulacak diğer tamamlayıcı evrak zincirini ihracatta hangi belgeler gerekli ve dış ticarette kullanılan temel belgeler rehberlerimiz üzerinden kontrol edebilirsiniz.
6. Para Birimi ve Kur Bilgisi
Fatura bedelinin hangi para birimiyle tahakkuk ettirildiği (ISO 4217 kodu: USD, EUR vb.) ve düzenleme tarihindeki T.C. Merkez Bankası döviz alış kuru faturaya işlenmelidir.
Adım Adım e-Fatura / e-Arşiv İhracat Faturası Kesme Süreci
GİB portalı veya özel entegratör yazılımları üzerinden e-İhracat faturası düzenleme süreci belirli bir sıra izler. Bir adımı atlamak faturanın gümrük onay mekanizmasında reddedilmesine yol açar:
[İhracatçı Entegratör / GİB Portalı]
               │
               ▼
      Fatura Tipi: İHRACAT
               │
               ▼
    Alıcı Bilgileri & VKN Tanımı
  (Bakanlık Sanal VKN: 1460415308)
               │
               ▼
Kalem Detayları: 12 Haneli GTİP + Miktar
               │
               ▼
Teslim Şartı (Incoterms) & Ödeme Şekli
               │
               ▼
   KDV Muafiyet Kodu: 301 Seçimi
               │
               ▼
        GİB Sistemi İletimi
               │
               ▼
[Ticaret Bakanlığı TPS / BİLGE Sistemi]
               │
               ▼
  GÇB Tescili ve 23 Haneli Fatura ID Eşleşmesi
Fatura Senaryosu ve Tipinin Seçilmesi: Sistem üzerinden fatura senaryosu “İHRACAT”, fatura tipi ise “İSTİSNA” olarak işaretlenir.
Gümrük Bakanlığı Sanal VKN Girişi: Alıcı yurt dışında mukim bir şirket olmasına rağmen, e-Fatura sistemi ihracat belgesini gümrük idaresine ulaştırmak zorundadır. Bu nedenle Alıcı VKN alanına Ticaret Bakanlığı’nın kurumsal VKN’si olan
1460415308girilir. Alıcı unvanına ise yabancı alıcının resmi şirket unvanı ve tam adresi yazılır.Ürün Kalemlerinin ve GTİP Girişinin Yapılması: Fatura satırlarına ihraç edilen ürünler eklenir. Her kalem için 12 basamaklı GTİP kodu girilir. Sistem GTİP hanesini eksik (örneğin 6 veya 8 basamak) girmenize izin vermez ya da gümrük tarafında tescil hatası verir.
Lojistik ve Teslim Parametrelerinin Belirlenmesi: Teslim şekli seçeneğinden ilgili Incoterms kuralı seçilir. Kap adedi, ambalaj markası ve numarası, taşıma yöntemi (denizyolu, karayolu, havayolu) ilgili alanlara kaydedilir.
KDV İstisna Kodunun Tanımlanması: KDV satırı sıfır olarak belirlenir ve vergi istisna muafiyet gerekçesi olarak “301 – Mal İhracatı (KDV Kanunu Madde 11/1-a)” seçilir.
İmzalama ve Gönderim: Fatura mali mühür veya e-İmza ile onaylanır. Faturanın GİB üzerinden geçerek Ticaret Bakanlığı Tek Pencere Sistemi’ne ulaşmasıyla birlikte faturaya özel 23 haneli referans numarası üretilir. Bu numara, gümrük müşavirine iletilerek Gümrük Çıkış Beyannamesi’nin (GÇB) 44 no’lu hanesine tescil ettirilir. Beyannamenin tescil ve onay adımları için gümrük beyannamesi nasıl doldurulur başlıklı rehberimizdeki tescil protokolünü takip edebilirsiniz.
Teslim Şekillerine Göre (Incoterms) Fatura Tutarı ve Navlun/Sigorta Ayrımı
İhracat faturasında mal bedeli haricindeki maliyet bileşenlerinin (navlun, sigorta, yurt dışı gümrükleme vb.) faturada nasıl gösterileceği Incoterms kuralına göre belirlenir. Gümrük kıymeti hesabı açısından bu ayrım hayati önem taşır:
| Incoterms Kodu | Teslim Şekli Adı | Navlun / Sigorta Satırı Faturada Nasıl Gösterilir? | Gümrük İstatistiki Kıymet Esası |
| EXW | Fabrikada Teslim | Yalnızca fabrika çıkış mal bedeli fatura edilir. Navlun ve sigorta faturaya eklenmez. Detaylar için EXW teslim şekli rehberine bakınız. | FOB kıymete dönüştürmek için iç nakliye eklenir. |
| FOB | Gemide Masrafsız | Malın gemi bordasına yüklenmesine kadarki tüm liman ve iç nakliye masrafları birim fiyata dahil edilir. Dış navlun/sigorta eklenmez. Kapsam için FOB teslim şekli incelemesini okuyabilirsiniz. | Fatura toplamı doğrudan FOB değerdir. |
| CFR | Masraflar ve Navlun | Navlun ihracatçıya aittir. Faturada navlun ya kalem bazında birim fiyata yedirilir ya da faturanın alt satırında net bir navlun kalemi olarak ayrıştırılır. | FOB değer = CFR Fatura Tutarı – Navlun Bedeli |
| CIF / CIP | Maliyet, Sigorta ve Navlun | Mal bedeli, uluslararası navlun ve taşıma sigortası faturada yer alır. İhracat faturasında navlun ve sigorta tutarlarının ayrı satırlarda net gösterilmesi esastır. Kurallar için CIF teslim şekli rehberimizi inceleyebilirsiniz. | FOB değer = CIF Fatura Tutarı – (Navlun + Sigorta) |
| DAP | Belirlenen Yerde Teslim | Eşyanın varış yerindeki araç üzerinde boşaltmaya hazır teslimine kadarki tüm taşıma giderleri dahildir. Faturada açıkça belirtilmelidir. İşleyiş için DAP teslim şekli yazımızı inceleyebilirsiniz. | İhracat gümrük beyanında yurt dışı taşıma payı düşülerek FOB kıymet bulunur. |
Kritik Kural: CIF teslimlerde navlun ve sigorta bedellerini faturada açıkça göstermek, ithalatçı ülkenin gümrüğünde ödenecek gümrük vergilerinin doğru matrah üzerinden hesaplanmasını sağlar. Birçok ülke gümrüğü, ayrıştırılmamış CIF faturalarında toplam bedel üzerinden ilave harç tahakkuk ettirebilir.
Mal İhracatı, Hizmet İhracatı ve Mikro İhracat (ETGB) Fatura Ayrımı
Dış ticaret operasyonunun türü, kesilecek faturanın tipini, sistem profilini ve KDV muafiyet dayanağını kökten değiştirir. Üç temel ihracat türü arasındaki operasyonel farklar aşağıdaki gibidir:
| Kriter | Mal İhracatı (Standart) | Hizmet İhracatı | Mikro İhracat (ETGB Kapsamı) |
| Fatura Senaryosu | İHRACAT (e-Fatura) | TEMEL / TİCARİ FATURA (e-Arşiv veya e-Fatura) | e-ARŞİV FATURA |
| Fatura Tipi | İSTİSNA | İSTİSNA | İSTİSNA |
| KDV İstisna Kodu | 301 – Mal İhracatı | 302 – Hizmet İhracatı | 301 – Mal İhracatı |
| Alıcı VKN | 1460415308 (Ticaret Bakanlığı) | Yabancı alıcı için doğrudan 2222222222 | Yabancı alıcı için doğrudan 2222222222 |
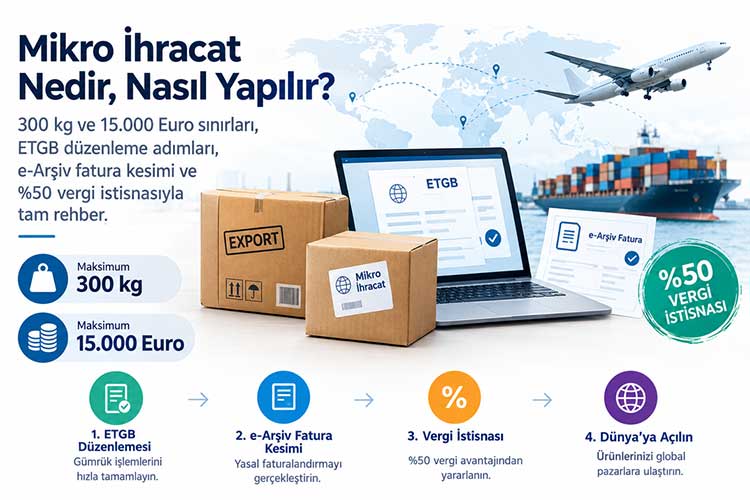
| Gümrük Belgesi | Detaylı Gümrük Çıkış Beyannamesi (GÇB) | Beyanname düzenlenmez; hizmetten yurt dışında faydalanılması şarttır. | Elektronik Ticaret Gümrük Beyannamesi (ETGB) |
| Limit ve Kısıtlar | Ağırlık ve tutar sınırı yoktur. | Fiziksel eşya hareketi yoktur (yazılım, danışmanlık, mühendislik vb.). | Tek seferde 300 kg ve 15.000 Euro sınırına tabidir. |
| Yetkili Aracı | Gümrük Müşaviri | Muhasebe / Mali Müşavir | Hızlı Kargo Taşıyıcısı (DHL, FedEx, UPS vb.) |
Doldurulmuş Örnek İhracat Faturası Senaryosu
Aşağıdaki vaka, Türkiye’de yerleşik bir makine imalatçısının Almanya’daki bir distribütöre deniz yolu ile konteyner bazında yaptığı endüstriyel vana ihracatını temsil etmektedir. Hedef pazarın ticari ve gümrükleme standartları için ayrıca Almanya’ya nasıl ihracat yapılır rehberimizden faydalanabilirsiniz:
========================================================================================
                                    e-FATURA
========================================================================================
İHRACATÇI BİLGİLERİ:                                 FATURA DETAYLARI:
Unvan: ANADOLU ENDÜSTRİYEL VANA SAN. TİC. LTD. ŞTİ.   Fatura No: AEV2026000000142
Adres: İkitelli OSB, Metal İş San. Sit. No:45        Fatura Tarihi: 18.10.2026
       Başakşehir / İstanbul / TÜRKİYE               Fatura Senaryosu: İHRACAT
Vergi Dairesi: İkitelli VD.                          Fatura Tipi: İSTİSNA
VKN: 0720459812                                      Ödeme Şekli: Mal Mukabili (30 Gün)
Web: www.anadoluvalve-example.com                    Para Birimi: EUR (Avro)
                                                     TCMB Döviz Kuru: 1 EUR = 38,50 TRY
----------------------------------------------------------------------------------------
ALICI BİLGİLERİ:                                     GÜMRÜK ENTEGRASYON BİLGİSİ:
Unvan: HANSEATISCHE INDUSTRIEARMATUREN GMBH          Sanal Alıcı VKN: 1460415308
Adres: Industriestraße 88, 20457                     (T.C. Ticaret Bakanlığı)
       Hamburg / GERMANY                             Teslim Şekli: CIF Hamburg Port
Ülke Kodu: DE                                        (Incoterms 2020)
Vergi / VAT No: DE 814 920 115                       Taşıma Şekli: Denizyolu (Seafreight)
========================================================================================
KALEM DETAYLARI:
Sıra | GTİP Kodu     | Malın Ticari Tanımı          | Miktar | Birim | Birim Fiyat | Toplam Tutar
----------------------------------------------------------------------------------------
 1   | 8481.80.81.00 | Paslanmaz Çelik Küresel Vana | 500    | Adet  | 60,00 EUR   | 30.000,00 EUR
     |               | (Industrial Ball Valve 2")   |        |       |             |
 2   | 8481.80.85.00 | Dökme Demir Kelebek Vana     | 200    | Adet  | 45,00 EUR   |  9.000,00 EUR
     |               | (Cast Iron Butterfly Valve)  |        |       |             |
 3   |               | Uluslararası Deniz Navlunu   | 1      | Hizmet| 2.200,00 EUR|  2.200,00 EUR
 4   |               | Uluslararası Taşıma Sigortası| 1      | Hizmet|   300,00 EUR|    300,00 EUR
----------------------------------------------------------------------------------------
PAKETLEME VE SEVKİYAT NOTLARI:
- Toplam Kap / Koli Adedi: 14 Europalet (Wooden Pallets - ISPM 15 Standard)
- Toplam Net Ağırlık: 4.850,00 KG
- Toplam Brüt Ağırlık: 5.230,00 KG
- Konteyner / Mühür No: MSKU 904218-4 / ML-TR 091422
- KDV İstisna Muafiyet Kodu: 301 - Mal İhracatı (3065 SK Madde 11/1-a)
- Banka / Swift: TR56 0006 2000 0001 2948 2910 01 (İş Bankası / ISBKTRIS)
----------------------------------------------------------------------------------------
                                          MAL BEDELİ TOPLAMI : 39.000,00 EUR
                                          NAVLUN BEDELİ      :  2.200,00 EUR
                                          SİGORTA BEDELİ     :    300,00 EUR
                                          KDV MATRAHI (%0)   : 41.500,00 EUR
                                          HESAPLANAN KDV     :       0,00 EUR
                                          GENEL TOPLAM (CIF) : 41.500,00 EUR
========================================================================================
GTİP Belirleme ve Alıcı Doğrulama: Hataların Gümrükteki Sonuçları
İhracat faturasında yer alan iki parametre doğrudan gümrük teftiş sistemlerinin (Kırmızı/Sarı Hat) radarına girer: 12 haneli GTİP kodu ve Alıcı Firma profili.
GTİP Uyumsuzluğunun Cezai Sonuçları
Gümrük Kanunu’nun 234. maddesi gereğince, faturada ve GÇB’de beyan edilen GTİP ile muayene memurunun tespit ettiği gerçek tarife arasında vergi farkı, dampinge karşı önlem veya ihracat kısıtlaması (ihracı kayda bağlı mallar) bulunması durumunda:
İhracatçı adına ciddi usulsüzlük para cezaları kesilir.
Sevkiyat durdurulur ve gemi/araç bekleme (demurrage/ardiye) maliyetleri doğar.
Şirketin gümrük onaylanmış kişi statüsü (OKSB) veya Yetkilendirilmiş Yükümlü Statüsü (YYS) puanı olumsuz etkilenir.
Alıcı Unvanı ve Ticari Geçmiş Doğrulaması
Faturaya yazılan alıcı unvanının ve adresinin alıcı ülkedeki resmi ticaret sicil kayıtlarıyla birebir örtüşmesi gerekir. Özellikle akreditifli veya vadeli işlemlerde, alıcının geçmiş ithalat sıklığı, gümrük kayıtlarındaki ticari sürekliliği ve uluslararası sevkiyat hacmi ihracatçı için doğrudan finansal güvencedir.
Dış ticaret operasyonlarınızı kurgularken, faturaya yazacağınız GTİP kodunun hedef pazardaki alıcı tarafından resmi gümrük beyanlarında nasıl tanımlandığını ve alıcınızın son dönemdeki sevkiyat hareketliliğini Bilvio platformu üzerinden analiz edebilirsiniz. Fatura düzenleme aşamasından önce konşimento veritabanı ile ihracat müşterisi bulma yöntemlerini kullanarak alıcının aktif olarak hangi limanlardan, hangi hacimlerde ve hangi tedarikçilerden mal çektiğini teyit etmek, tahsilat ve teslimat risklerini asgariye indirir.
İhracat Faturasında En Sık Yapılan 5 Hata ve Çözüm Yolları
GÇB Kapanmadan KDV Beyannamesinde İndirim Konusu Yapmak:
Hata: Fatura düzenlendiği ayın KDV beyannamesine ihracat istisnası olarak dahil edilir.
Doğrusu: İhracat faturası 28 Ekim’de kesilmiş olsa dahi, gemi 3 Kasım’da limandan ayrılıp GÇB fiilen kapanmışsa (intaç tarihi), işlem Kasım ayı KDV beyannamesinde bildirilir. Gelir İdaresi intaç tarihini esas alır; aksi takdirde vergi ziyaı cezası doğar.
Çeki Listesi ile Fatura Ağırlıklarının Uyuşmaması:
Hata: Faturaya yuvarlak net ağırlık (örn. 5.000 kg) yazılırken, çeki listesinde detaylı kantar tartımının (5.140 kg) yer alması.
Doğrusu: Konşimento, çeki listesi, menşe şahadetnamesi ve ihracat faturasındaki net ve brüt kilogramların virgülüne kadar aynı olması şarttır. İlk defa sevkiyat hazırlayan firmalar için hazırladığımız ilk defa ihracat yapmak için gerekli evraklar kontrol tablosu bu uyumsuzlukları önlemeye yardımcı olur.
Mikro İhracatta GİB Gümrük VKN’sinin Kullanılması:
Hata: Hızlı kargo (ETGB) ile gönderilen mikro ihracatta faturanın yanlışlıkla
1460415308VKN’sine “İHRACAT” senaryosu ile kesilmesi.Doğrusu: Mikro ihracatta fatura doğrudan e-Arşiv Fatura formatında yabancı müşterinin unvanına kesilmeli ve alıcı VKN alanına
2222222222girilmelidir. Aksi takdirde taşıyıcı kargo firması sistemi faturayı ETGB ile eşleştiremez.
Incoterms ile Masraf Kalemlerinin Çelişmesi:
Hata: Fatura teslim şekline “FOB İzmir” yazıldığı halde, fatura dip toplamına navlun kalemi eklenmesi.
Doğrusu: FOB teslimde navlun alıcıya aittir; faturada navlun satırı bulunamaz. Navlun eklenecekse teslim şekli CFR veya CIF olarak güncellenmelidir.
Döviz Cinsinin ve Kurunun Eksik / Hatalı Gösterilmesi:
Hata: Muhasebe yazılımının faturayı yalnızca TL’ye çevirerek döviz birim fiyatını dipnota yazmaması.
Doğrusu: İhracat faturasında sözleşme döviz cinsi ana para birimi olarak yer almalı, TCMB döviz alış kuru ve TL karşılığı şeffaf biçimde dökümlenmelidir.
Sıkça Sorulan Sorular (SSS)
İhracat faturasında KDV oranı neden %0 veya istisna olarak gösterilir?
3065 sayılı KDV Kanunu’nun 11/1-a maddesi uyarınca, Türkiye’den yurt dışına yapılan mal teslimleri katma değer vergisinden istisnadır. Amaç, ihraç edilen ürünün uluslararası pazarlardaki rekabet gücünü korumak ve çifte vergilendirmeyi önlemektir. Bu nedenle faturada KDV tahakkuk ettirilmez ve sistemde “301” muafiyet kodu kullanılır.
İhracat faturası Türkçe mi yoksa İngilizce mi düzenlenmelidir?
Vergi Usul Kanunu gereğince Türkiye’deki resmi defter kayıtlarına esas teşkil eden faturaların Türkçe olması esastır. Ancak uluslararası dolaşım ve varış ülkesi gümrüğü için ürün kalem açıklamalarının ve teslim şekillerinin Türkçe’nin yanında İngilizce (veya hedef pazarın dili) olarak çift dilli (bilingual) düzenlenmesi hem yasal hem de pratik bir zorunluluktur.
İhracat e-faturası düzenlerken alıcı VKN kısmına ne yazılmalıdır?
Mal ihracatı kapsamında e-Fatura düzenlenirken, yabancı firmanın Türkiye’de bir vergi kaydı bulunmadığından, alıcı VKN alanına T.C. Ticaret Bakanlığı’nın kurumsal kodu olan 1460415308 yazılmalıdır. Firmanın yurt dışı vergi numarası ise adres veya notlar alanına eklenir.
Faturadaki tutar ile gümrük beyannamesindeki (GÇB) tutar farklı olabilir mi?
Faturanın teslim şekline göre belirlenen toplam tutarı ile GÇB’nin 22 no’lu “Fatura Bedeli” hanesindeki döviz tutarının kuruşu kuruşuna aynı olması zorunludur. Beyannamedeki istatistiki kıymet veya navlun/sigorta matrahları farklı hesaplansa dahi fatura ana tutarı birebir örtüşmelidir.
Mikro ihracatta (hızlı kargo / ETGB) e-ihracat faturası zorunlu mudur?
Hayır. Ağırlığı 300 kg ve mal bedeli 15.000 Euro altındaki mikro ihracat gönderilerinde e-Fatura “İHRACAT” senaryosu kullanılmaz. Bu gönderiler için ihracatçı e-Arşiv Fatura düzenler ve faturanın çıktısını hızlı kargo operatörüne teslim eder.
Düzenlenen ihracat faturasında hata fark edilirse iptal süreci nasıl işler?
Eğer Gümrük Çıkış Beyannamesi henüz tescil edilmemişse fatura sistem üzerinden 7 gün içinde doğrudan iptal edilebilir veya alıcı reddi mekanizması işletilebilir. Ancak GÇB tescil edilmiş veya fiili ihraç gerçekleşmişse faturanın tek taraflı iptali mümkün değildir; gümrük idaresine düzeltme dilekçesi verilerek beyanname ve fatura intaç düzeltme sürecine tabi tutulur.