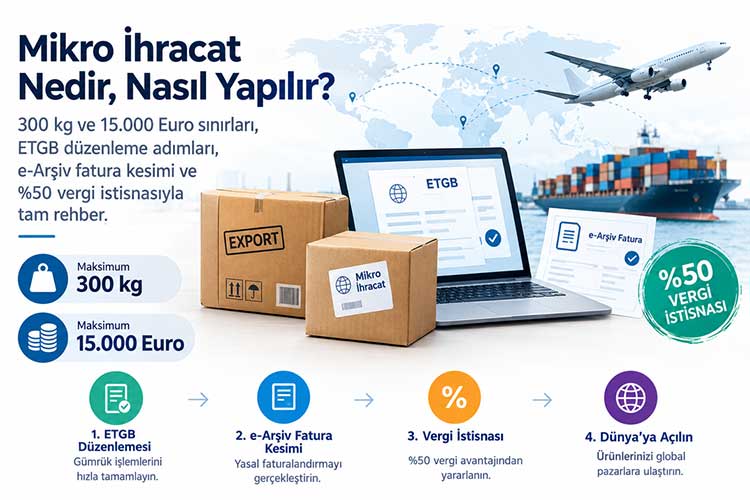
Mikro ihracat; Türkiye’den yurt dışına gönderilen, brüt ağırlığı 300 kilogramı ve fatura değeri KDV hariç 15.000 Avro’yu geçmeyen ticari eşyanın, gümrük müşavirliği hizmetine ve detaylı Gümrük Çıkış Beyannamesi (GÇB) tesciline gerek kalmaksızın, yetkili hızlı kargo operatörleri aracılığıyla Elektronik Ticaret Gümrük Beyannamesi (ETGB) düzenlenerek sevk edilmesini sağlayan basitleştirilmiş bir dış ticaret prosedürüdür.
Bu sistem sayesinde özellikle KOBİ’ler, e-ticaret işletmeleri ve bireysel üreticiler; ardiye, ordino ve ihracatçı birliği aidatı gibi geleneksel gümrük maliyetlerinden muaf tutulur. İhracatçı, kestiği e-Arşiv faturaya istinaden hem 3065 sayılı KDV Kanunu uyarınca %0 KDV istisnası ve vergi iadesi hakkı kazanır hem de 193 sayılı Gelir Vergisi Kanunu kapsamında şartları sağlaması durumunda e-ihracat kazançlarında %50 gelir/kurumlar vergisi indiriminden yasal olarak faydalanabilir.
Yapay Zeka İle İhracat Müşterileri Bul
Milyarlarca ticaret verisini saniyeler içinde analiz ederek, size en uygun global pazarları ve potansiyel müşterileri tespit eder. İhracat hacminizi yapay zeka ile katlayın.
Mikro İhracatın Yasal Tanımı ve Temel Mantığı
Geleneksel ihracat modellerinde malın gümrük bölgesinden çıkışı; bir gümrük müşavirinin vekaletname ile yetkilendirilmesini, detaylı gümrük beyannamesi (GÇB) açılmasını, sarı/kırmızı hat denetimlerini ve İhracatçı Birlikleri Genel Sekreterliği’ne onay harcı ödenmesini zorunlu kılar. Bu bürokratik mekanizma, konteyner veya tır bazındaki hacimli yükler için optimize edilmiş olsa da değeri birkaç yüz Avro olan e-ticaret ve numune paketlerinde orantısız bir maliyet bariyeri oluşturur.
4458 sayılı Gümrük Kanunu ve bu kanuna bağlı Hızlı Kargo Taşımacılığı Gümrük Genel Tebliği ile hayata geçirilen Mikro İhracat, bu bürokratik yükü tabana yayarak hafifletmek amacıyla kurgulanmıştır. Temel mantık; devletin yetkilendirdiği uluslararası hızlı kargo operatörlerine (PTT, DHL Express, FedEx, UPS vb.) “Dolaylı Temsilci” sıfatı vererek, gümrük beyanının dijital ortamda (ETGB sistemi üzerinden) toplu ve hızlı bir şekilde yapılmasını sağlamaktır.
Bu sayede Türkiye’de yerleşik vergi mükellefleri, gümrük kapısına gitmeden veya gümrük komisyoncusuna dosya açtırmadan, depolarından çıkan küçük kargo paketlerini doğrudan sınır ötesindeki son tüketiciye (B2C) ya da küçük ölçekli toptan alıcıya (B2B) ulaştırabilir.
2026 Güncel Mikro İhracat Şartları ve Sınırları
Mikro ihracat kapsamına girebilmek için yasal otoritelerce belirlenmiş net fiziksel ve mali eşikler bulunur:
┌────────────────────────────────────────────────────────────────────────────────────────┐
│                        MİKRO İHRACAT MEVZUAT EŞİK DEĞERLERİ                            │
├────────────────────────────────────────────────────────────────────────────────────────┤
│  AZAMİ BRÜT AĞIRLIK  : 300 Kilogram (Ambalaj ve palet dahil)                           │
│  AZAMİ FATURA TUTARI : 15.000 Avro (KDV hariç mal bedeli karşılığı döviz)             │
│  YETKİLİ SİSTEM      : Elektronik Ticaret Gümrük Beyannamesi (ETGB)                    │
│  ZORUNLU BELGE       : e-Arşiv Fatura / Yurt Dışı Ticari Fatura                        │
└────────────────────────────────────────────────────────────────────────────────────────┘
1. 300 Kilogram ve 15.000 Avro Kuralı (Limit Nasıl Hesaplanır?)
Brüt Ağırlık Kriteri: Tek bir kargo konşimentosu (AWB) altında sevk edilen eşyanın ambalajı, kutusu ve varsa paleti dahil toplam ağırlığı kesinlikle 300 kg’ı aşamaz. Malın net ağırlığı 290 kg olsa dahi, ahşap kasa ile 305 kg gelmesi durumunda kargo operatörünün sistemi ETGB beyanını reddeder; yük standart gümrük rejimine aktarılır.
15.000 Avro Değer Kriteri: Fatura üzerindeki mal bedelinin kesildiği tarihteki T.C. Merkez Bankası döviz satış kuru karşılığı 15.000 Avro sınırını geçmemelidir. Fatura Amerikan Doları (USD), İngiliz Sterlini (GBP) veya Türk Lirası cinsinden düzenlenmişse, TCMB çapraz kurları üzerinden Avro karşılığı hesaplanır.
Navlun ve Sigorta Ayrımı: 15.000 Avro tavanı hesaplanırken faturadaki “mal bedeli” (FOB değer) esas alınır. Faturada navlun ve sigorta ayrı satırlar olarak dökümlenmişse, mal bedeli 14.900 Avro + navlun 300 Avro olan bir gönderi mikro ihracat sınırları içinde kabul edilir.
2. Fatura Bölme (Parçalama) Yasağı ve Gümrük Riskleri
Mikro ihracatta KOBİ’lerin ve e-ihracatçıların en sık karşılaştığı yasal tuzak, 15.000 Avro veya 300 kg sınırını aşan bir siparişi aynı gün içinde yapay olarak birden fazla faturaya bölmektir.
Gümrükler Genel Müdürlüğü risk analiz algoritmaları; aynı ihracatçı tarafından, aynı varış ülkesindeki aynı alıcı adına aynı gün veya birbirini takip eden günlerde düzenlenen seri faturaları “Fatura Parçalama (Split Shipment)” olarak tespit eder. Bu durumun belirlenmesi halinde:
Gönderiler gümrük sahasında durdurularak kırmızı hatta sevk edilir.
İhracatçı hakkında 5607 sayılı Kaçakçılıkla Mücadele Kanunu ve 4458 sayılı Gümrük Kanunu uyarınca “gümrük idaresini yanıltmak ve yetkisiz basitleştirilmiş usul kullanmak” gerekçesiyle idari soruşturma başlatılır.
Hızlı kargo operatörünün dolaylı temsil yetkisi askıya alınabilir; firma ağır para cezalarıyla karşılaşır.
Eğer siparişiniz tek seferde 300 kg veya 15.000 Avro baremini aşıyorsa, faturayı zorla bölmek yerine ihracata yeni başlayanlar için evrak rehberi çerçevesinde standart gümrük beyannamesi (GÇB) açtırarak sevkiyatı gerçekleştirmek yasal zorunluluktur.
ETGB Nedir? Standart Gümrük Beyannamesinden (GÇB) Farkları
Elektronik Ticaret Gümrük Beyannamesi (ETGB), posta ve hızlı kargo taşımacılığı yoluyla gelen veya giden eşyanın gümrük işlemlerinde kullanılan, tamamen dijital ortamda düzenlenen gümrük beyannamesidir. Kağıt ortamında basılmaz; gümrük idaresi, kargo firması ve Gelir İdaresi Başkanlığı sistemleri arasında elektronik veri değişimi (EDI) ile işlenir.
Geleneksel ihracat ile mikro ihracat arasındaki yapısal farklar aşağıdaki karşılaştırma matrisinde netleşmektedir:
| Kriter | Mikro İhracat (ETGB) | Standart İhracat (Detaylı GÇB) |
| Gümrük Beyannamesi Türü | Elektronik Ticaret Gümrük Beyannamesi (ETGB) | Gümrük Çıkış Beyannamesi (GÇB) |
| Gümrük Müşaviri Zorunluluğu | Yoktur. İşlemi hızlı kargo firması yürütür. | Zorunludur. Şirket adına yetkili müşavir işlem yapar. |
| İhracatçı Birliği (İB) Kaydı | Gerekmez. Birlik nisbi harcı ödenmez. | Zorunludur. İlgili ihracatçı birliğine üyelik ve aidat şarttır. |
| Fatura Türü | e-Arşiv Fatura (GİB Portal / Entegratör) | e-Fatura (İHRACAT Senaryolu) |
| Ağırlık ve Tutar Limiti | Maksimum 300 kg ve 15.000 EUR | Herhangi bir ağırlık veya tutar tavanı yoktur. |
| Operasyonel Maliyetler | Ordino, ardiye, müşavirlik ücreti ödenmez. | Ordino, konşimento tescil, liman ardiye ve müşavirlik masrafı doğar. |
| Sevk Evrakları | e-Arşiv Fatura + Yurt Dışı Commercial Invoice | Fatura, Konşimento, Çeki Listesi, Menşe/ATR/EUR.1 vb. |
| Uluslararası Dolaşım Belgeleri | A.TR veya EUR.1 dolaşım belgeleri düzenlenemez. | Gerekli tüm ikili ve çoklu serbest ticaret belgeleri açılabilir. |
Standart ihracatta kullanılan konşimento, çeki listesi ve dolaşım sertifikalarının eksiksiz anatomisini ihracatta zorunlu evrak hazırlık süreci analizimizden öğrenebilirsiniz.
Mikro İhracat Kimler İçin Uygundur, Hangi Ürünler Kapsam Dışıdır?
Mikro ihracat; fiziki perakende paketleri oluşturan ve kargo uçakları veya tır parsiyelleriyle taşınabilir hacme sahip ürün satan işletmeler için kusursuz bir ihracat kanalıdır.
Kimler İçin İdealdir?
E-Ticaret ve Pazar Yeri Satıcıları: Amazon Global, Etsy, eBay, AliExpress gibi platformlarda veya kendi Shopify/WooCommerce mağazalarında sınır ötesi B2C satış yapanlar.
Tekstil ve Moda Markaları: Hazır giyim, ayakkabı, çanta, takı ve kişisel tasarım aksesuarları üreten atölyeler.
Yedek Parça ve Makine Komponenti Üreticileri: Yurt dışındaki müşterilerine acil tamir/bakım amaçlı hafif endüstriyel parça veya elektronik kart gönderen imalatçılar.
Küçük Ölçekli B2B İhracatçılar: Yurt dışındaki butiklere, kafelere veya yerel perakendecilere 5.000 – 10.000 Avro bandında düzenli toptan ürün tedarik eden KOBİ’ler.
Numune Gönderimi Yapan Fabrikalar: Yüksek tutarlı B2B sözleşmeler öncesinde alıcıya onaylatılması gereken ticari numuneleri bedeli karşılığında ve resmi beyanla ulaştırmak isteyen ihracatçılar.
Hangi Eşyalar Mikro İhracat ile Gönderilemez? (Kapsam Dışı Mallar)
Her eşya mikro ihracatla taşınamaz. Gümrük mevzuatı uyarınca aşağıdaki kategoriler ETGB kapsamı dışındadır:
İhracı Ön İzne veya Kotaya Bağlı Mallar: İlgili bakanlıkların özel lisans, kontrol belgesi veya tescil şartı aradığı askeri malzemeler, kimyasal türevler ve stratejik hammaddeler.
Dahilde İşleme Rejimi (DİR) Kapsamındaki Mallar: DİİB (Dahilde İşleme İzin Belgesi) kapsamında vergisiz hammadde ithal edilerek üretilen ve taahhüt kapatması gereken mamuller mikro ihracata konu edilemez.
Bedelsiz veya Fuar Eşyaları: Geçici çıkış veya sergi amaçlı gönderiler standart gümrük rejimiyle sevk edilmelidir.
Tamir / Bakım Amaçlı Gönderiler: Yurt dışına garanti kapsamında onarım için gönderilen ve geri gelecek olan cihazlar.
Tehlikeli Maddeler (Dangerous Goods – IATA DGR): Yanıcı, patlayıcı sıvılar, lityum bataryalı kısıtlı ürünler (özel sertifikalı hava kargo kuryeleri hariç).
Özellikle Avrupa Birliği’ne tekstil veya sanayi ürünü sevk eden ihracatçıların ürün standartlarını doğru tayin edebilmesi için Avrupa pazarına ihracat yol haritası içeriğimizdeki teknik direktifleri incelemesi kritik önem taşır.
Mikro İhracatın Sağladığı 5 Stratejik Avantaj
Gümrük Müşaviri Masraflarından Muafiyet: Standart bir ihracat dosyasında dosya açma, beyanname tescil ve müşavirlik bedelleri her işlem için 3.000 – 8.000 TL arasında maliyet yaratırken; mikro ihracatta bu maliyet tamamen sıfırlanır. Hızlı kargo firması kendi bünyesindeki sistemle ETGB’yi ücretsiz açar.
Ordino, Terminal ve Ardiye Tasarrufu: Denizyolu veya geleneksel karayolu yüklemelerinde liman depolarında oluşan ardiye ve acente ordino giderleri mikro ihracatta doğmaz.
İhracatçı Birliği Nisbi Aidatı Yoktur: Normal ihracatta GÇB tescilinde mal bedeli üzerinden binde oranlarla İhracatçı Birlikleri nisbi harcı tahakkuk ettirilir. Mikro ihracatta İB onayı gerekmediği için bu gider kalemi oluşmaz.
Nakit Akışında KDV İadesi: İhracatçı, yurt içinde üretirken veya toptancıdan alırken ödediği girdi KDV’sini, gümrük onaylı ETGB beyannamesini vergi dairesine sunarak nakden veya mahsuben iade alabilir.
Yüksek Hız ve Kapıdan Kapıya Teslimat: Kargo firması paketi firmanızın adresinden alır; gümrük çıkışını havaalanından 24 saat içinde tamamlar ve Avrupa’ya 1-3 iş günü, ABD’ye 2-4 iş günü içinde son alıcının kapısına ulaştırır.
Mikro İhracatta Vergi Muafiyetleri ve Teşvikler
Mikro ihracat, devletin sınır ötesi e-ticareti ve KOBİ ihracatını teşvik etmek amacıyla en yüksek vergi avantajı tanıdığı operasyonel yapıdır.
1. KDV İadesi ve Vergi Muafiyeti (3065 SK Madde 11/1-a)
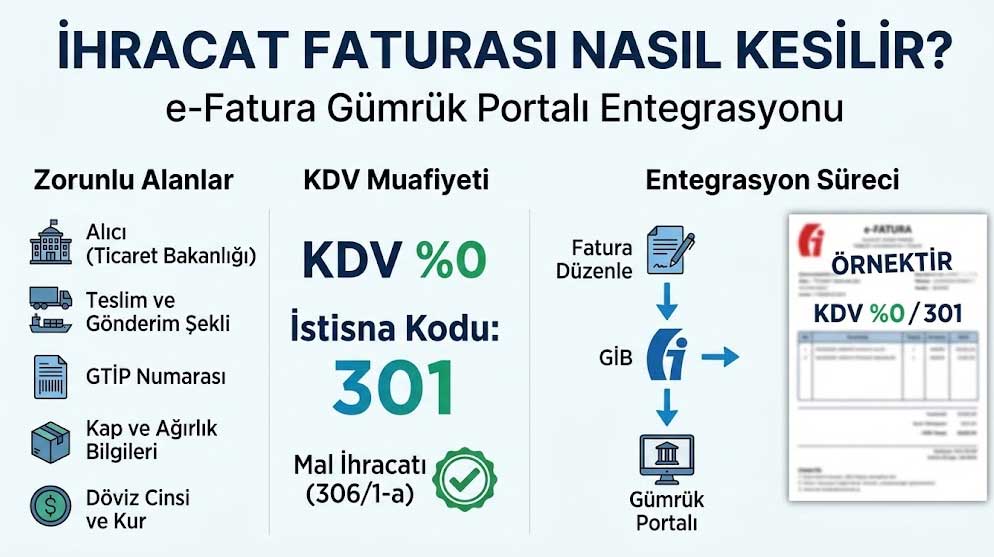
Türkiye sınırları dışına çıkan her mikro ihracat gönderisi KDV’den istisnadır. Fatura “301 – Mal İhracatı” koduyla KDV hesaplanmadan (%0) düzenlenir.
KDV iadesi alabilmek için operasyonel adımlar:
İhracatçı, kargo firmasının düzenlediği ve gümrük tarafından onaylanan ETGB Beyanname Numarasını ve dökümünü temin eder.
Kargo operatörünün web sitesinden (veya GİB sisteminden) indirilen ETGB eki (mal listesi, eşya tanımı ve intaç tarihi içeren belge) muhasebeciye iletilir.
Vergi dairesine verilen KDV Beyannamesi’nin “İstisnalar” kulakçığında mikro ihracat faturası ve ETGB tescil numarası beyan edilerek, yüklenilen KDV listesiyle birlikte vergi iadesi veya vergi borçlarına mahsup talep edilir. Detaylı muhasebeleştirme protokolü için ihracatta KDV muafiyeti ve vergi iadesi kuralları rehberimize başvurabilirsiniz.
2. %50 Gelir ve Kurumlar Vergisi Kazanç İstisnası (GVK Mükerrer 89/16)
193 Sayılı Gelir Vergisi Kanunu’nun mükerrer 89. maddesinin 16. bendi uyarınca; tam mükellef gerçek ve tüzel kişilerin, gümrük beyannamesi yerine ETGB kapsamında gerçekleştirdikleri mal ihracatı kazançlarının %50’si, belirli şartlar dahilinde beyan edilen kazançtan indirilebilir.
┌────────────────────────────────────────────────────────────────────────────────────────┐
│             %50 GELİR / KURUMLAR VERGİSİ İSTİSNASINDAN YARARLANMA ŞARTLARI             │
├────────────────────────────────────────────────────────────────────────────────────────┤
│ 1. Gönderi mutlaka yetkili kargo operatörleri üzerinden ETGB kapsamında yapılmalıdır.  │
│ 2. İhracat teslimi fiziki mal hareketini içermelidir (Hizmet ihracatı bu istisnaya     │
│    tabi değildir).                                                                     │
│ 3. İhracatçı firmanın e-ihracat hasılat hacmine göre değişen asgari istihdam şartları  │
│    veya geçmiş ihracat kriterleri mevzuata uygun olmalıdır:                            │
│    - Yıllık mikro ihracat hasılatı belirli baremleri aşan işletmeler için en az bir    │
│      veya iki tam zamanlı SGK'lı çalışan istihdam etme kuralı aranır.                  │
│ 4. Kazancın elde edildiği geçici vergi ve yıllık gelir/kurumlar vergisi beyannamesinde  │
│    indirim konusu olarak gösterilmesi şarttır.                                         │
└────────────────────────────────────────────────────────────────────────────────────────┘
Önemli Not: Şirketiniz mikro ihracattan yıl içinde net 1.000.000 TL ticari kazanç elde etmişse, bu şartları sağladığınız takdirde kazancınızın 500.000 TL’lik kısmı vergiden tamamen muaf tutulur; yalnızca kalan 500.000 TL üzerinden gelir veya kurumlar vergisi ödenir.
Adım Adım Mikro İhracat Nasıl Yapılır?
Mikro ihracat operasyonu 4 ana adımdan oluşan yalın bir iş akışına sahiptir:
[1. ADIM: KARGO İLE PROTOKOL]
Kargo Operatörüne "Dolaylı Temsil Yetki Belgesi" ve İmza Sirküleri İletimi
               │
               ▼
[2. ADIM: FATURALANDIRMA]
e-Arşiv Fatura Kesimi (VKN: 2222222222 / İstisna Kodu: 301 / Kargo Takip No)
               │
               ▼
[3. ADIM: YURT DIŞI EVRAK HAZIRLIĞI]
İngilizce Commercial Invoice ve Çeki Listesi ile Paket Etiketleme
               │
               ▼
[4. ADIM: TESLİMAT VE ETGB TAKİBİ]
Paketin Kuryeye Teslimi ──► Havalimanı Çıkışı ──► ETGB Sorgulama ve KDV İadesi
1. Adım: Yetkili Hızlı Kargo Firması ile Anlaşma ve Dolaylı Temsil Formu
PTT, DHL, UPS, FedEx veya Aramex gibi Ticaret Bakanlığı’ndan yetki belgesi almış bir hızlı kargo taşıyıcısı ile mikro ihracat sözleşmesi imzalanır. Şirketinizin imza yetkilisi tarafından tek seferlik “Dolaylı Temsil Yetki Belgesi” kaşelenip imzalanır ve vergi levhası fotokopisiyle birlikte kargo firmasına teslim edilir. Bu belge, kargo operatörünün adınıza gümrüğe ETGB göndermesini sağlar.
2. Adım: Mikro İhracat Faturasının Kesilmesi (e-Arşiv Fatura Kuralları)
Mikro ihracatta kesinlikle Gümrük Bakanlığı VKN’li e-Fatura kesilmez. GİB portalı veya özel entegratör üzerinden e-Arşiv Fatura düzenlenir:
Fatura Türü: İSTİSNA
KDV İstisna Kodu: 301 – Mal İhracatı (KDV Kanunu Madde 11/1-a)
Alıcı Bilgileri: Yurt dışındaki müşterinin adı, tam adresi ve ülkesi yazılır.
Alıcı Vergi Numarası (VKN): Yabancı alıcıların Türkiye VKN’si bulunmadığından vergi kimlik numarası hanesine 10 adet iki (
2222222222) yazılır.Zorunlu Notlar: Faturanın açıklama kısmına eşyanın 12 basamaklı GTİP Kodu, kargo takip numarası ve “İşbu fatura muhteviyatı ihracat, 4458 sayılı Gümrük Kanunu uyarınca ETGB kapsamında hızlı kargo taşımacılığı ile yapılmaktadır” ibaresi eklenmelidir.
Para Birimi: Fatura yabancı para biriminde (USD, EUR vb.) düzenlenir; TCMB efektif kur bilgisi faturada gösterilir.
3. Adım: İngilizce Ticari Fatura (Commercial Invoice) ve Çeki Listesi
Varış ülkesindeki gümrük memurunun paketi inceleyebilmesi için Türkçe e-Arşiv faturaya ek olarak 3 nüsha İngilizce Commercial Invoice (Ticari Fatura) hazırlanır. Bu faturada ürünlerin İngilizce ticari tanımları, adetleri, birim fiyatları, menşei (Made in Türkiye) ve Incoterms teslim kuralı (genellikle DAP veya DDP) açıkça yazılır. Eşyalar şeffaf bir evrak cebine konularak koli üzerine yapıştırılır.
4. Adım: Paketin Kargoya Teslimi ve ETGB Numarası Takibi
Paket kargo kuryesine teslim edilir. Kargo firması paketi gümrük antreposuna alır, eşyaları X-Ray taramasından geçirir ve BİLGE sistemine elektronik beyannameyi (ETGB) iletir. Eşya uçağa yüklenip havalimanından ayrıldığında ETGB tescil numarası (örn: 2634...ETGB...) üretilir. İhracatçı, kargo firmasının portalından bu belgeyi indirerek intaç tarihi ile birlikte yasal muhasebe kayıtlarına işler.
Küçük Paketlerden Büyük Sevkiyatlara: B2B Toptan İhracata Geçiş
Mikro ihracat, bir şirketin sınır ötesi pazarlara açılması için en düşük riskli ve en çevik test sahasıdır. Ancak mikro ihracat operasyonunun doğasında yapısal sınırlar bulunur: Kargo paketi başına ödenen navlun birim maliyeti, konteyner veya tır bazındaki navluna kıyasla katbekat yüksektir.
Bir işletme Almanya’ya veya Amerika’ya ayda 150 adet kargo paketi göndermeye başladığında, aslında şu gerçeği kanıtlamış olur: “Ürünüm bu hedef pazarda talep görüyor.”
┌────────────────────────────────────────────────────────────────────────────────────────┐
│                        İHRACATTA BÜYÜME VE ÖLÇEKLENME DÖNGÜSÜ                          │
├────────────────────────────────────────────────────────────────────────────────────────┤
│ AŞAMA 1: PAZAR TESTİ (B2C Mikro İhracat)                                               │
│ └── Küçük paketler, pazar yerleri (Amazon/Etsy), ETGB ile risksiz müşteri geri bildirimi│
│                                                                                        │
│ AŞAMA 2: VERİ ANALİZİ VE TALEP TESPİTİ                                                 │
│ └── Hangi ülkeden hangi ürünlerin yoğun sipariş aldığının coğrafi haritalanması       │
│                                                                                        │
│ AŞAMA 3: TOPTAN ALICI VE DİSTRİBÜTÖR KEŞFİ                                             │
│ └── O hedef pazarda aynı GTİP kodunu düzenli ithal eden yerel toptancıların bulunması │
│                                                                                        │
│ AŞAMA 4: B2B KONTEYNER VE PALET BAZLI İHRACAT                                          │
│ └── Konşimentolu, akreditifli/peşin ödemeli yüksek karlı standart ihracata sıçrama    │
└────────────────────────────────────────────────────────────────────────────────────────┘
Tam bu eşikte ihracatçı stratejik bir karar vermek zorundadır: Her seferinde 300 kg’ın altında kalarak paket başına yüksek taşıma maliyeti ödemeye devam mı edecek, yoksa o pazardaki yerel ithalatçılara, toptancılara ve zincir mağazalara palet veya konteyner bazında toptan mal mı satacak?
Toptan İthalatçıları Tespit Etmek
Mikro ihracatla talep gördüğü kanıtlanan bir ürünün hedef pazardaki kurumsal alıcılarına ulaşmak masa başında tahminlerle yapılamaz. Hedef ülkedeki yerel ithalatçıların, toptancıların ve perakende distribütörlerinin son 12 ayda hangi tedarikçilerden ne sıklıkla mal aldığını Bilvio dış ticaret istihbarat platformu üzerinden analiz edebilirsiniz.
Ürününüzün 6 basamaklı armoni kodunu girerek hedef pazardaki aktif alıcıları listelemek ve konşimento veritabanı üzerinden toptan ithalatçı analizi yapmak; işletmenizi ayda birkaç koli sevk eden bir e-ihracatçıdan, her sevkiyatta tonlarca mal ihraç eden kurumsal bir dış ticaret aktörüne dönüştürür.
Sıkça Sorulan Sorular (SSS)
Mikro ihracat yapmak için şirket kurmak zorunlu mudur?
Evet. Mikro ihracat kapsamında fatura düzenlenmesi, ETGB açılması ve KDV istisnasından faydalanılması için satıcının faal bir vergi mükellefi (Şahıs şirketi, Limited veya Anonim Şirket) olması yasal bir zorunluluktur. Şirketi olmayan bireylerin kargo ile gönderdiği paketler ticari ihracat değil, şahsi eşya veya hediye statüsünde işlem görür ve vergi teşviki doğurmaz.
Mikro ihracatta fatura nasıl kesilir, e-Arşiv fatura yeterli midir?
Evet, mikro ihracatta standart mal ihracatında kullanılan gümrük onaylı e-Fatura değil, e-Arşiv Fatura kesilir. Faturada KDV istisna kodu “301”, alıcı VKN alanına “2222222222” yazılmalı; açıklama satırında eşyanın 12 haneli GTİP kodu ve kargo takip numarası mutlaka yer almalıdır.
300 kg veya 15.000 Avro sınırı aşılırsa ne olur?
Gönderi ağırlığı 300 kg’ı veya KDV hariç mal bedeli 15.000 Avro’yu 1 birim dahi aşarsa, kargo firması sistemi ETGB beyannamesi açamaz. Bu durumda yük doğrudan standart gümrük rejimine aktarılır; bir gümrük müşaviri vekaletiyle detaylı Gümrük Çıkış Beyannamesi (GÇB) tescil ettirilmesi ve İhracatçı Birlikleri onayı alınması gerekir.
Mikro ihracatta KDV iadesi nasıl alınır?
Kargo firması tarafından düzenlenen ve gümrük idaresince elektronik ortamda onaylanan ETGB beyanname numarası ve dökümü ile intaç tarihi temin edilir. Şirketin mali müşaviri, ilgili dönemin KDV beyannamesinde “Tam İstisnalar” tablosunda faturayı ve ETGB numarasını bildirerek yüklenilen KDV listesiyle vergi dairesinden nakit iade veya vergi borcuna mahsup talep eder.
Mikro ihracatta İhracatçı Birlikleri Genel Sekreterliği’ne onay zorunlu mudur?
Hayır. Mikro ihracatın en büyük maliyet ve hız avantajlarından biri budur. ETGB ile yapılan gönderilerde İhracatçı Birliklerine üye olma, onay alma veya nisbi birlik aidatı ödeme zorunluluğu bulunmamaktadır.
Yurt dışındaki alıcı ürünü iade ederse gümrük süreci nasıl işler?
Mikro ihracatla gönderilen eşyanın alıcı tarafından iade edilmesi durumunda, kargo operatörü paketi gümrüğe getirir. İhracatçı, orijinal çıkış ETGB numarası ve faturası ile eşleşme sağlayarak “Geri Gelen Eşya” kapsamında gümrük vergisi ödemeden ürününü geri çekebilir. Bu işlem için kargo firmasına iade dolaylı temsil onayı verilmesi yeterlidir.
Gelir vergisi %50 kazanç istisnasından kimler faydalanabilir?
193 sayılı Gelir Vergisi Kanunu’nun mükerrer 89/16. maddesi uyarınca; fiziki ürünlerini yetkili posta veya hızlı kargo operatörleri aracılığıyla ETGB kapsamında ihraç eden tam mükellef gerçek ve tüzel kişiler yararlanabilir. Yıllık e-ihracat hasılat hacmine göre kanunda öngörülen SGK’lı istihdam şartlarının ve kazanç beyan esaslarının eksiksiz yerine getirilmesi gerekir.