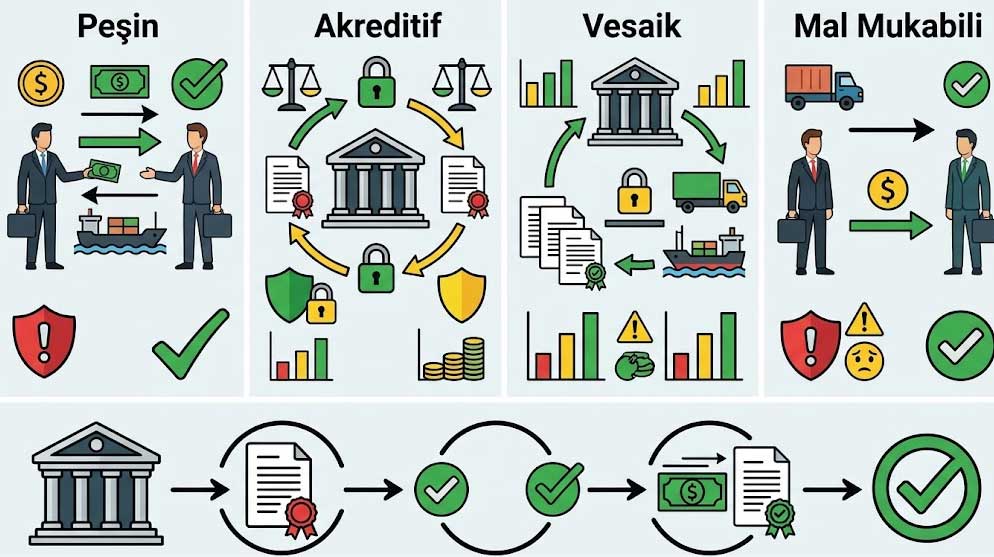
Uluslararası ticarette en karlı satış, parası hesaba geçen satıştır. İhracatta kullanılan temel ödeme yöntemleri; Peşin Ödeme (Cash in Advance), Akreditif (Letter of Credit – L/C), Vesaik Mukabili (Cash Against Documents – CAD / D/P – D/A) ve Mal Mukabili (Open Account) olmak üzere dört ana kategoride toplanır. Bu yöntemler arasında ihracatçı için riski sıfırlayan peşin havaleden, ithalatçıya azami finansman esnekliği tanıyan açık hesaba uzanan ters orantılı bir risk tahterevallisi bulunur.
Türkiye Cumhuriyet Merkez Bankası (TCMB) İhracat Genelgesi ve Türk Parası Kıymetini Koruma Hakkında 32 Sayılı Karar uyarınca, seçilen ödeme yöntemi yalnızca ticari tahsilat güvenliğini değil; 180 günlük yasal getirme süresini, İhracat Bedeli Kabul Belgesi (İBKB) düzenleme zorunluluğunu ve gümrük beyannamesi (GÇB) kapanış şartlarını da doğrudan tayin eder. Doğru ödeme klozunun seçimi; alıcının finansal gücü, ülke riski, siparişin tutarı ve pazarın rekabet dinamikleri incelenerek yapılmalıdır.
Yapay Zeka İle İhracat Müşterileri Bul
Milyarlarca ticaret verisini saniyeler içinde analiz ederek, size en uygun global pazarları ve potansiyel müşterileri tespit eder. İhracat hacminizi yapay zeka ile katlayın.
Dış Ticarette Güven Paradoksu: İhracatçı ve İthalatçı Risk Dengesi
Sınır ötesi ticarette iki taraf da coğrafi uzaklık, farklı hukuk sistemleri, kambiyo kısıtlamaları ve iflas ihtimalleri nedeniyle karşıt güvensizlikler yaşar. İhracatçı, malı üretip sevk ettikten sonra parasını alamama korkusu taşırken; ithalatçı, parasını ödediği malın hiç gönderilmemesi, gecikmesi veya faturadaki teknik şartnamelere uymaması endişesini taşır.
Bu çıkar çatışması, dış ticaret ödeme yöntemlerinin doğuşunu sağlamıştır:
[İHRACATÇI LEHİNE GÜVENLİK]                                      [İTHALATÇI LEHİNE GÜVENLİK]
─────────────────────────────────────────────────────────────────────────────────────────────►
Peşin Ödeme      ►      Teyitli Akreditif      ►      Vesaik Mukabili      ►      Mal Mukabili
(Cash in Advance)        (Confirmed L/C)               (CAD - D/P)                (Open Account)
─────────────────────────────────────────────────────────────────────────────────────────────►
[İTHALATÇI RİSKİ MAKSİMUM]                                      [İHRACATÇI RİSKİ MAKSİMUM]
Bu denge tablosunda yukarıdan aşağıya inildikçe ihracatçının pazar payı kazanma ve teklif verme şansı artarken, alacak batırma riski katlanarak büyür. Dış ticaret serüvenine adım atarken tarafların yüklendiği yasal mükellefiyetleri ilk defa ihracat yapmak için gerekli evraklar rehberimizden inceleyebilirsiniz.
İhracatta Kullanılan 4 Temel Ödeme Şekli ve İşleyiş Mekanizması
1. Peşin Ödeme (Advance Payment / Cash in Advance)
Peşin ödeme yönteminde ithalatçı, mal henüz üretilmeden ya da yüklenmeden önce fatura bedelini banka havalesi (SWIFT MT103) yoluyla ihracatçının hesabına transfer eder.
İşleyiş: İhracatçı proforma fatura düzenler, alıcı bedeli döviz olarak gönderir. Banka dövizi “Peşin İhracat Bedeli” olarak kayda alır. İhracatçı bu bedel karşılığında üretimi tamamlar ve yasal süre içinde ihracatı gerçekleştirir.
Avantajları: İhracatçı için tahsilat riski, kur dalgalanması ve finansman maliyeti sıfırdır; işletme sermayesi doğrudan alıcı tarafından fonlanır.
Dezavantajları ve Riskleri: İthalatçı açısından azami risk içerir. Alıcının sermayesini bağlaması gerektiğinden rekabetçi pazarlarda sipariş kaybına yol açar.
Mevzuat Notu: Türkiye’de peşin döviz olarak gelen bedellerin azami 24 ay (özel izinli durumlarda uzatılabilir) içinde fiili ihracatla kapatılması şarttır. Kapatılamayan tutarlar kambiyo mevzuatına göre prefinansman hükmüne girer.
2. Akreditifli Ödeme (Letter of Credit – L/C)
Akreditif, ithalatçının talebi üzerine amir bankanın (issuing bank), ihracatçıya (lehtar/beneficiary) akreditif şartlarına harfiyen uyan sevk belgelerini belirli bir süre içinde ibraz etmesi karşılığında ödeme yapacağını taahhüt ettiği şartlı bir banka garantisidir. Akreditif süreçleri, Milletlerarası Ticaret Odası’nın (ICC) yayımladığı UCP 600 (Uniform Customs and Practice for Documentary Credits) kurallarına tabidir.
       1. Satış Sözleşmesi (L/C Şartı)
  ┌────────────────────────────────────────┐
  │                                        │
  ▼                                        │
İTHALATÇI (Amir)                    İHRACATÇI (Lehtar)
  │                                        ▲
  │ 2. L/C Başvurusu                       │ 4. Akreditif İhbarı/Teyidi
  ▼                                        │
AMİR BANKA ────────────────────────► İHBAR / TEYİT BANKASI
            3. L/C Açılış İletimi
               (SWIFT MT700)
Akreditifin Temel Türleri:
Dönülemez Akreditif (Irrevocable L/C): Tüm tarafların (ihracatçı, amir banka, teyit bankası) yazılı onayı olmadan iptal edilemeyen veya değiştirilemeyen standart akreditif türüdür. Günümüzde UCP 600 gereğince aksi açıkça belirtilmedikçe tüm akreditifler dönülemez sayılır.
Teyitli Akreditif (Confirmed L/C): Amir bankanın ödeme taahhüdüne, ihracatçının ülkesindeki veya saygın bir üçüncü ülkedeki muhabir bankanın (teyit bankası) kendi gayrikabili rücu ödeme taahhüdünü eklemesidir. Amir bankanın iflası veya o ülkedeki siyasi/moratoryum risklerine karşı ihracatçıyı tam korur.
Teyitsiz Akreditif (Unconfirmed L/C): Yalnızca amir bankanın ödeme taahhüdüne dayanan, ihbar bankasının sadece evrak iletimi yaptığı akreditif modelidir.
Bankalar akreditifte yalnızca belgeleri inceler; malların fiziksel kusuruyla ilgilenmez. Bu nedenle akreditifli işlemlerde dış ticarette kullanılan temel belgeler eksiksiz hazırlanmalıdır.
3. Vesaik Mukabili Ödeme (Cash Against Documents – CAD / D/P ve D/A)
Vesaik mukabili ödeme sisteminde ihracatçı malı sevk eder; konşimento, fatura, çeki listesi gibi mülkiyeti temsil eden sevk evraklarını kendi bankası (remitting bank) aracılığıyla ithalatçının ülkesindeki muhabir bankaya (collecting bank) gönderir. Muhabir banka, ICC’nin URC 522 kurallarına göre evrakları ithalatçıya teslim eder.
İki farklı uygulama biçimi bulunur:
Ödeme Karşılığı Vesaik (D/P – Documents Against Payment): İthalatçı fatura bedelini bankaya nakden ödemedikçe banka orijinal konşimentoyu teslim etmez. Alıcı konşimentoyu alamadığı için limandaki malı gümrükten çekemez.
Kabul Karşılığı Vesaik (D/A – Documents Against Acceptance): İthalatçı nakit ödeme yapmak yerine vadeli bir poliçeyi (draft) kabul edip imzalayarak vesaiki bankadan teslim alır. Bu aşamadan sonra ihracatçının güvencesi yalnızca bir senettir; mal teslim alınmış olur.
Kritik Risk: D/P işleminde alıcı parayı ödemezse malı teslim alamaz; ancak mal varış limanında bekleme (demurrage/ardiye) masrafı yazar. İhracatçı malı geri getirmek (mahrecine iade) ya da limanda zararına üçüncü bir alıcıya satmak zorunda kalabilir.
4. Mal Mukabili Ödeme (Cash Against Goods / Open Account)
Mal mukabili ödemede ihracatçı malları üretir, sevk eder ve orijinal sevk belgelerini banka araya girmeden doğrudan ithalatçıya kurye ile gönderir. İthalatçı malı gümrükten çeker, iç pazarda satar ve tarafların anlaştığı vadede (örneğin 30, 60 veya 90 gün sonra) bedeli ihracatçının hesabına havale eder.
Piyasa Gerçeği: Küresel dış ticaret hacminin yaklaşık %80’i açık hesap (mal mukabili) ile yürütülmektedir. Özellikle Avrupa Birliği ve Kuzey Amerika pazarlarındaki köklü zincir mağazalar ve toptancılar, akreditifin yüksek maliyet ve operasyonel bürokrasisine girmemekte, açık hesap teklif etmeyen tedarikçileri doğrudan elemektedir.
Risk Boyutu: İhracatçı adına en tehlikeli yöntemdir. Mal mülkiyeti alıcıya devredilmiş olup banka garantisi yoktur. Alıcının temerrüde düşmesi, iflası veya art niyetli tutumu halinde ihracatçının doğrudan tahsilat yapma gücü son derece zayıftır. Mal mukabili çalışılacak müşterinin güvenilirliğini tartarken ihracatta alıcı seçerken dikkat edilmesi gerekenler kriterleri titizlikle işletilmelidir.
Alternatif ve Hibrit Finansman Yöntemleri
Geleneksel dört yöntemin haricinde riskleri dağıtan modern dış ticaret finansman enstrümanları da mevcuttur:
Kabul Kredili Ödeme: Ödemenin belirli bir vadede yapılmasını öngören ve bu vadede bir poliçenin kabulüne bağlanan yöntemdir. Banka kabul kredili vesaikte poliçeye aval (garanti) verirse alacak banka teminatına kavuşmuş olur.
Uluslararası Faktoring: Mal mukabili çalışan ihracatçıların vadeli alacaklarını faktoring şirketine devrederek temlik etmesidir. Faktoring kuruluşu ithalatçının istihbaratını yapar, limit tahsis eder ve alacağın %80 ila %100’ünü garanti altına alır.
Forfaiting: Genellikle yatırım malları ve makine ihracatında kullanılan, poliçe veya bonoya bağlanmış orta ve uzun vadeli (6 aydan 5 yıla kadar) alacakların rücusuz (dönülemez) olarak bir forfaiter kuruluşuna iskonto ettirilerek peşin paraya çevrilmesidir.
Türk Eximbank Kısa Vadeli İhracat Kredi Sigortası: Mal mukabili veya vesaik mukabili vadeli satış yapan firmaların ticari (iflas, konkordato, temerrüt) ve politik (kamulaştırma, transfer yasağı, savaş) risklerini belirli bir prim karşılığında tazmin eden devlet destekli sigorta mekanizmasıdır.
Ödeme Yöntemleri Karşılaştırma Matrisi
Aşağıdaki tablo, dış ticaretteki temel yöntemleri finansal risk, işlem hızı, operasyonel yük ve maliyet bileşenleri açısından karşılaştırmaktadır:
| Ödeme Yöntemi | İhracatçı Riski (1-10) | İthalatçı Riski (1-10) | Ortalama Banka Komisyonu | Operasyonel Bürokrasi | İdeal Kullanım Senaryosu |
| Peşin Ödeme (Advance Payment) | 1 / 10 (Yok denecek kadar az) | 10 / 10 (Azami sermaye ve teslim riski) | Minimum (Yalnızca SWIFT havale masrafı) | Çok Düşük (Evrak takibi gerekmez) | Müşteriye özel üretilen mallar, ilk defa çalışılan yüksek riskli ülkeler. |
| Teyitli Akreditif (Confirmed L/C) | 2 / 10 (Yalnızca teknik rezerv riski) | 3 / 10 (Banka komisyonları ve sermaye blokesi) | Yüksek (%1,5 – %3,5 açılış ve teyit komisyonu) | Çok Yüksek (Titiz evrak tanzimi ve UCP 600 kuralları) | Yüksek tutarlı siparişler, politik ve ekonomik çalkantısı olan pazarlar. |
| Teyitsiz Akreditif (Unconfirmed L/C) | 4 / 10 (Amir banka ve ülke riski baki kalır) | 3 / 10 (Banka komisyonları ve kredi limiti blokesi) | Orta-Yüksek (%0,8 – %2,0 arası) | Yüksek (Belge inceleme ve uyum zorunluluğu) | Bankacılık sistemi oturmuş ülkelerdeki güvenilir kurumsal alıcılar. |
| Vesaik Mukabili (CAD – D/P) | 5 / 10 (Malın limanda kalması ve navlun riski) | 4 / 10 (Parayı ödemeden malı görememe riski) | Düşük (%0,2 – %0,5 tahsil masrafı) | Orta (Bankalar arası kurye ve vesaik takibi) | Birbirini kısmen tanıyan, varış ülkesinde alternatif alıcısı bulunabilecek mallar. |
| Mal Mukabili (Open Account) | 9 / 10 (Tahsilat batırma ve iflas riski) | 1 / 10 (Malı inceleyip onayladıktan sonra ödeme) | Minimum (Banka transfer ücreti) | Çok Düşük (Evraklar doğrudan alıcıya postalanır) | Kurumsal ve finansal geçmişi kanıtlanmış alıcılar, Eximbank sigortalı satışlar. |
Akreditifte En Sık Yapılan Hatalar: Rezerv (Discrepancy) Tuzağı
Akreditifin ihracatçıya sunduğu “kesin ödeme garantisi”, belgelerin harfiyen hatasız olmasına bağlıdır. Uluslararası Ticaret Odası verilerine göre, dünya genelinde bankalara ilk ibrazda sunulan akreditif vesaiklerinin yaklaşık %65 ila %70’i rezervli (hatalı) çıkmaktadır.
Rezerv, sunulan belgelerin akreditif şartlarıyla veya UCP 600 kurallarıyla birebir örtüşmemesidir. Rezerv meydana geldiğinde amir bankanın ödeme taahhüdü düşer; inisiyatif tamamen ithalatçının onayına geçer ve bankalar dosya başına 70-150 USD ceza keser.
┌───────────────────────────────────────────────────────────────────────────────────────┐
│               AKREDİTİFTE EN SIK GÖRÜLEN 7 REZERV (HATA) NEDENİ                       │
├───────────────────────────────────────────────────────────────────────────────────────┤
│ 1. Geç Yükleme (Late Shipment): Konşimento tarihinin akreditifteki son yükleme         │
│    tarihini aşması.                                                                   │
│ 2. Geç İbraz (Late Presentation): Yükleme tarihinden itibaren 21 gün (veya şart koşulan│
│    süre) içinde belgelerin bankaya verilmemesi.                                       │
│ 3. Akreditif Vadesinin Dolması (Expiry Date): Belgelerin akreditif nihai geçerlilik   │
│    tarihinden sonra bankaya ulaşması.                                                 │
│ 4. Kısmi Yükleme İhlali: Akreditifte "Partial Shipment: Prohibited" yazdığı halde    │
│    siparişin partiler halinde sevk edilmesi.                                          │
│ 5. Konşimento Ciro Hatası: B/L nüshasının "To Order of Issuing Bank" yerine doğrudan  │
│    ithalatçı adına düzenlenmesi veya cirosuz bırakılması.                             │
│ 6. Belge ve Tanım Uyumsuzlukları: Faturadaki mal tanımının akreditifteki tek bir harf│
│    veya kelimeyle bile çelişmesi (Örn: "Grade A" ibaresinin faturada unutulması).     │
│ 7. Çeki Listesi ve Ağırlık Tutarsızlığı: Konşimentodaki brüt ağırlık ile fatura ve   │
│    çeki listesindeki rakamların birbirini tutmaması.                                  │
└───────────────────────────────────────────────────────────────────────────────────────┘
Rezerv tuzağına düşmemek için akreditif metni ihbar bankasından geldiğinde revize (amendment) talep edilmeli, sevk evrakları hazırlanırken ihracatta zorunlu evrak hazırlık süreci titizlikle kontrol edilmelidir.
Türkiye Mevzuatı: İhracat Bedellerinin Yurda Getirilmesi (İBKB ve Kambiyo Kuralları)
Türk Parasının Kıymetini Koruma Hakkında 32 Sayılı Karara İlişkin İhracat Genelgesi gereğince Türkiye’den yapılan fiili ihracat bedellerinin takibi sıkı kambiyo kurallarına bağlanmıştır:
180 Gün Kuralı: İhracat bedellerinin, fiili ihraç tarihinden (Gümrük Çıkış Beyannamesi’nin intaç tarihi) itibaren en geç 180 gün içinde yurda getirilmesi zorunludur.
İBKB Düzenleme Zorunluluğu: Gelen dövizler aracı banka tarafından İhracat Bedeli Kabul Belgesi (İBKB) veya Döviz Alım Belgesi’ne (DAB) bağlanarak GÇB ile eşleştirilir.
TCMB Satış Oranı: Güncel mevzuat kapsamında, İBKB’ye bağlanan ihracat bedellerinin asgari belirli bir oranı (mevzuattaki güncel yürürlüğe göre %30 veya %35) İBKB düzenleyen banka aracılığıyla Türkiye Cumhuriyet Merkez Bankası’na satılmak zorundadır. Kalan tutar ihracatçının serbest tasarrufundadır.
Terkin ve İstisnalar: Her bir gümrük beyannamesi itibarıyla 30.000 USD’ye kadar (veya yürürlükteki terkin sınırları dahilinde) açık kalan ihracat hesapları bankalarca doğrudan terkin edilerek kapatılabilir. Ayrıca genelge ekindeki belirli ülkelere (örneğin bazı Afrika veya komşu kriz bölgeleri) yapılan ihracatta bedel getirme zorunluluğu muafiyeti veya esnekliği tanınmıştır.
Peşin bedel ile ihracat yapıldığında, gelen paranın bankaya peşin ihracat bedeli olarak deklare edilmesi ve faturanın GÇB ile 24 ay içinde kapatılması zorunludur.
Hangi Müşteriye Hangi Ödeme Şekli? 5 Aşamalı Karar Algoritması
Dış ticaret masasında ödeme yöntemini belirlerken ezbere hareket etmek işletmeyi ya siparişsiz bırakır ya da batık alacak krizine sürükler. Karar alma süreci şu beş filtre üzerinden yürütülmelidir:
[ADIM 1: ÜLKE VE BANKACILIK RİSKİ]
Alıcı ülkesinde döviz transfer yasağı, savaş, ambargo veya devalüasyon riski var mı?
├── EVET  ──► SADECE Peşin Ödeme veya Saygın Üçüncü Ülke Teyitli Akreditif.
└── HAYIR ──► Adım 2'ye geç.

[ADIM 2: ÜRÜNÜN NİTELİĞİ VE İKİNCİ EL PİYASASI]
Ürün alıcıya özel imal edilen (terzi usulü makine vb.) satışı zor bir meta mı?
├── EVET  ──► Asgari %30-%50 Peşin Avans + Kalan Kısım Gemi Yüklemesinde veya Akreditif.
└── HAYIR ──► Adım 3'e geç.

[ADIM 3: MÜŞTERİNİN TİCARİ GEÇMİŞİ VE HACMİ]
Alıcı ile daha önce başarılı sevkiyatlar tamamlandı mı?
├── YENİ ALICI ────► Vesaik Mukabili (CAD - D/P) veya Akreditif (L/C).
└── ESKİ MÜŞTERİ ──► Adım 4'e geç.

[ADIM 4: ALICININ TİCARET SÜREKLİLİĞİ VE KÜRESEL GÜVENİLİRLİĞİ]
Alıcı açık hesap (mal mukabili) talep ediyor. Gerçekten düzenli ithalatçı mı?
├── Alıcının son 12 aydaki sevkiyat sürekliliği ve tedarikçi sadakati teyit edilecek.
└── Adım 5'e geç.

[ADIM 5: RİSK TEMİNATI VE FİNANSMAN]
Mal mukabili verilecekse Türk Eximbank sigortası veya uluslararası faktoring limiti var mı?
├── LİMİT VAR  ──► Açık Hesap / Mal Mukabili (30-60 Gün Vade).
└── LİMİT YOK  ──► Vesaik Mukabili (D/P) veya Akreditife yönel.
Karşı Tarafın Güvenilirlik Testi: İstihbarat ile Açık Hesap Cesareti
Rakiplerinizin açık hesap teklif ettiği rekabetçi bir pazarda “ben yalnızca peşin çalışırım” diretmesi ihracatçıyı masadan eler. Ancak bilmediğiniz bir alıcıya mal mukabili sevkiyat yapmak da iflasa davetiyedir.
Buradaki kör düğüm, alıcının küresel ticaret sicilini inceleyerek çözülür. Alıcı firmanın liman hareketleri, geçmiş dönemlerde hangi ülkelerden hangi sıklıkla mal çektiği ve çalıştığı tedarikçi konsantrasyonu Bilvio dış ticaret istihbarat platformunun sunduğu konşimento kayıtları üzerinden incelenebilir. Bir ithalatçının son iki yıldır kesintisiz her ay limandan konteyner çektiğini, küresel tedarikçileriyle istikrarlı sevkiyat rotaları yürüttüğünü konşimento veritabanı üzerinden alıcı analizi yaparak doğrulayan bir ihracatçı, masa başında körü körüne akreditif zorunluluğunda boğulmak yerine alıcısına güvenle vadeli teklif sunarak siparişi rakiplerinden kapabilir.
Sıkça Sorulan Sorular (SSS)
İhracatta en güvenli ödeme yöntemi hangisidir?
İhracatçı açısından tartışmasız en güvenli yöntem Peşin Ödemedir (Cash in Advance). Mal sevk edilmeden para tahsil edilmiş olur. Bankacılık garantisi açısından ise en güvenli enstrüman Teyitli Dönülemez Akreditiftir (Confirmed Irrevocable L/C); zira amir bankanın ve ülkesinin iflas riskine karşı yerel veya güçlü bir üçüncü bankanın doğrudan ödeme garantisi mevcuttur.
Akreditif masrafları ortalama ne kadardır ve bu masrafları kim öder?
Akreditif masrafları fatura tutarının yaklaşık %1,5 ila %3,5’i arasında değişir. Bu tutar; açılış komisyonu, ihbar harcı, teyit komisyonu, evrak inceleme bedeli ve posta giderlerini kapsar. Kural olarak amir banka masraflarını ithalatçı, ihbar ve teyit masraflarını ise ihracatçı üstlenir; ancak taraflar satış sözleşmesinde “Tüm banka masrafları alıcıya aittir” (All bank charges outside/inside seller’s country are for buyer’s account) klozunu kararlaştırabilir.
Vesaik mukabili (CAD / D/P) ödemede müşteri malı çekmezse ne olur?
Alıcı parayı bankaya yatırmazsa orijinal sevk belgelerini (özellikle konşimentoyu) teslim alamaz; dolayısıyla malı gümrükten çekemez. Bu durumda mal fiziken varış limanında kalır ve ardiye/demuraj masrafları işlemeye başlar. İhracatçı, malı masraflarını üstlenerek Türkiye’ye geri getirmek (mahreç iadesi) ya da o ülkede acil başka bir alıcı bularak konşimentoyu ona ciro etmek zorunda kalır.
Mal mukabili satış yaparken tahsilat riski nasıl garanti altına alınır?
Açık hesap satışlarda tahsilat riskini sıfırlamanın en yaygın yolu Türk Eximbank Kısa Vadeli İhracat Kredi Sigortası yaptırmaktır. Alternatif olarak uluslararası faktoring şirketlerinden gayrikabili rücu faktoring limiti talep edilerek alacaklar temlik edilebilir veya alıcıdan banka teminat mektubu talep edilebilir.
Akreditifte “rezerv” ne anlama gelir ve rezerv yenirse ne yapılmalıdır?
Rezerv (discrepancy), ihracatçının bankaya sunduğu belgelerin akreditif metnindeki kurallarla harfiyen uyuşmamasıdır (Örn: harf hatası, geç yükleme, eksik imza). Rezerv tespit edildiğinde bankanın kesin ödeme taahhüdü askıya alınır. İhracatçı süre varsa belgeleri vadesi içinde düzelterek yeniden ibraz etmeli; süre dolmuşsa amir banka aracılığıyla ithalatçının rezervi kabul ettiğine dair yazılı onay (rezerv onayı) istemelidir.
İhracat bedelinin Türkiye’ye getirilmesinde yasal süre (180 gün) aşılırsa ne olur?
Fiili ihraç tarihinden itibaren 180 gün içinde bedeli yurda getirmeyen veya mücbir sebep uzatması almayan ihracatçılar, aracı bankalar tarafından ilgili Vergi Dairesi Başkanlığı’na ve Cumhuriyet Savcılığı’na bildirilir. 1567 Sayılı Türk Parasının Kıymetini Koruma Kanunu uyarınca ihracatçıya getirilmeyen tutar üzerinden ağır idari para cezaları tahakkuk ettirilir.
Kabul kredili ödeme ile vadeli akreditif arasındaki fark nedir?
Vadeli akreditifte (Usance L/C) ödeme taahhüdü doğrudan bankaya aittir ve poliçe düzenlense de düzenlenmese de banka vadesinde ödemeyi yapmakla yükümlüdür. Kabul kredili vesaik mukabili işlemde ise poliçe ilk etapta ithalatçı tarafından kabul edilir; banka bu poliçeye aval vermedikçe bankanın bağımsız bir ödeme borcu doğmaz, güvence sadece borçlunun imzasıdır.